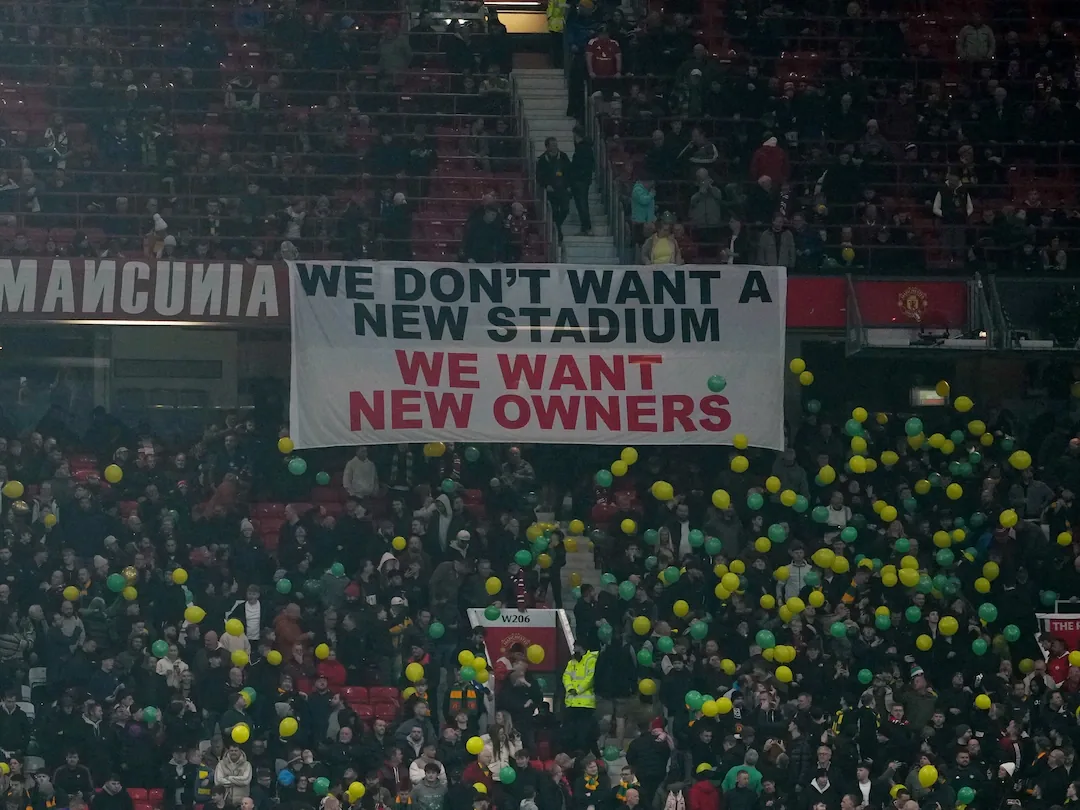
در چند هفته گذشته، کسانی که در هیئت مدیره لیگ برتر حضور دارند، متوجه تغییر بسیار مشخصی شدهاند.
صحبتهای قبلی درباره خرید باشگاهها، تنها زمانی که میلیاردرها متوجه شدند چه تعداد کمی از آنها در دسترس هستند، به تدریج به صحبت درباره فروش باشگاهها تبدیل شده است.
به جز این، اکنون حتی دشوارتر هم شده است.
محاسبه فعلی این است که حداقل هشت باشگاه - بیش از یک سوم لیگ - به طور رسمی یا غیررسمی در نوعی فروش هستند.
با برخی از اینها، صورتحسابهای واقعی وجود دارد. با برخی دیگر، این است که یک مالکیت آماده گوش دادن به پیشنهادات خواهد بود. برخی فروش کامل را در نظر میگیرند، برخی دیگر صرفاً سهام اقلیت.
مشکل فعلی این است که خریداران بسیار کمی وجود دارند.
بازار تغییر کرده است، اما میتواند فرصتی برای یک بازنگری گستردهتر فراهم کند.
این ممکن است به یک داستان بسیار بزرگتر بستگی داشته باشد، که عاملی در همه اینهاست، به دنبال تحولات اخیر پیرامون پرونده منچسترسیتی.
در حال حاضر، تنها چند ماه از زمانی میگذرد که یک داستان متمایز دیگر - خرید سهام لیورپول توسط کنسرسیوم جف بزوس - به نظر میرسد نقطه اوج خریدهای سطح بالا را نشان میدهد.
لیگ برتر در آن زمان به عنوان یک منطقه خوب برای سرمایهگذاری دیده میشد، زیرا چگونه با بازارهای جهانی همبستگی ندارد و به تنوع بخشیدن به سبد سرمایهگذاری کمک میکند، و این پس از رونق پول نهادی آمریکا که پس از کووید باشگاهها را خریداری میکرد.
بسیاری از عوامل مشابه اکنون در جهت معکوس عمل میکنند.
بزرگترین خرید به بزرگترین فروش تبدیل شده است. یا حداقل، فروش آزمایشی.
گالری را باز کنید
هواداران منچستر یونایتد قبل از تساوی ۴-۴ مقابل استون ویلا علیه مالکان فعلی خود اعتراض کردند (PA)
یک منبع در «سطح مطلق» آن را به The Independent توصیف میکند، هیچکس نمیخرد و «رکود» در بازار وجود داشته است.
برخی فعالیتها هنوز در سطح کسری/اقلیت ادامه دارد اما فقط در صورتی که «ارزش» واقعی را نشان دهد.
یک منبع با تجربه تاکید میکند که بخشی از آن «موقعیتی» است. هیچ معاملهای تا قبل از کریسمس از طریق رگولاتور مستقل فوتبال عبور نخواهد کرد، بنابراین حرکت کمی وجود دارد.
دیگر چهرههای صنعت تاکید میکنند که میلیاردرها تمایلی به سرمایهگذاری ندارند، به دلیل عدم اطمینان جهانی جاری. تنها تمایل این است که چنین میلیاردرهایی در ورزش آمریکا سرمایهگذاری کنند. مالکان آرسنال، خانواده کرونکه، در ماه سپتامبر معاملهای برای خرید لس آنجلس آنجلز به قیمت ۴ میلیارد دلار انجام دادند، در حالی که جاش کوشنر و باب ایگر در ماه اوت معاملهای رکوردشکن به ارزش ۱۲.۵ میلیارد دلار برای لس آنجلس لیکرز انجام دادند.
بحران در خلیج فارس، در میان سایر نگرانیها، میتواند بر جریان پول در فوتبال تأثیر بگذارد، با توجه به اینکه چه مقدار سرمایهگذاری از آن منطقه میآید. بسیاری از گوشههای بازی اکنون به طور غیرمستقیم به آن وابسته هستند.
شایعات در مورد تمایل صندوق سرمایهگذاری عمومی عربستان سعودی برای فروش نیوکاسل یونایتد حداقل دو سال است که در حال چرخش است.
گالری را باز کنید
پرونده منچسترسیتی میتواند مالکان ابوظبی آن را مجبور به فروش کند (PA)
شاید مهمتر از همه، بسیاری از خریداران فوتبال انگلیس را در وضعیتی مخالف با نیم دهه پیش میبینند.
در میان بسیاری از خریدها، «روند رو به رشد» تلقی میشد که به طور کلی بهترین نوع تجارت برای چنین سرمایهگذارانی محسوب میشود.
اکنون، اکثر باشگاهها درآمد رو به رشدی ندارند. بازی انگلیس «به اوج خود رسیده» تلقی میشود.
این ممکن است در چرخه بعدی حقوق پخش تلویزیونی مشخص شود، زیرا آخرین مورد در لیگ برتر شاهد کاهش قیمت هر بازی برای اولین بار در تاریخ این رقابت بود.
انتظار فعلی این است که حقوق داخلی در همان سطح باقی بماند و حقوق بینالمللی اندکی کاهش یابد - مگر اینکه ورود غیرمحتمل یکی از غولهای پخش آنلاین صورت گیرد.
همه اینها حس اینکه «بی»های برنتفورد، برایتون و بورنموث در حال پیشرفت هستند را عمیقتر میکند، زیرا همه آنها دارای عملیات و بخشهای استراتژی فوقالعادهای هستند.
تعداد کمی از باشگاههای دیگر چنین دامنه رشدی دارند.
سپس آن داستان دیگر در کمین وجود دارد: سیتی.
بسیاری از مردم منتظر دیدن نتیجه آن پرونده هستند، به خصوص از آنجایی که میتواند باعث فروش مالکیت ابوظبی شود.
هر اتفاقی که بیفتد، ماهیت خود داستان سیتی به طور اجتنابناپذیری نوعی بازنگری را به همراه دارد.
حتی در ابتداییترین اصطلاحات، یک جایگاه معمولاً قفل شده لیگ قهرمانان ممکن است باز شود، و این برای چند سال. پیشبینیهای مالی میتوانند تغییر کنند.
اگر سیتی به طور غیرمنتظرهای در تجدیدنظر خود موفق شود، آنها دوباره در مرکز همه اینها قرار میگیرند و به طور بالقوه جسورتر میشوند.
بسیاری از مالکان و سرمایهگذاران آیندهنگر میخواهند قبل از اقدام، ببینند که این چگونه پیش میرود.
گالری را باز کنید
استن کرونکه، مالک لس آنجلس رمز، که مالک آرسنال نیز هست، ماه گذشته در بازی در ورزشگاه سوفی در یک بازی شرکت کرد (رویترز)
لایه دیگر این است که آیا این منجر به فروش اجباری میشود، و به طور بالقوه بحث بزرگتری در مورد مالکیت دولتی یا وابسته به دولت.
اگر چنین خریدهایی محدود شود، بازار را تغییر میدهد. سقف کلی پایین میآید.
همه اینها در کنار بحث عمیقتری قرار دارد که معرفی رگولاتور مستقل فوتبال در کنار پرونده سیتی به هر حال فرصتی نادر برای بازنگری فراهم میکند. و نه فقط یک بازنگری.
اما، با توجه به اینکه هر دو تحول شامل بحث در مورد اصول اساسی فوتبال انگلیس بوده است، بازنگری واقعی در مورد اینکه بازی واقعاً میخواهد چه باشد؛ باشگاهها و مالکان باید چه کسانی باشند؛ نقش آنها چیست.
این تمرکز بسیار افزایش یافته بر مدیران و خریدها، جوی را که در آن هستیم واضحتر میکند.
فوتبال انگلیس از دوران بازیکن، تا سال ۱۹۴۵، از دوران مربی، تا سال ۲۰۰۳، وارد دوران مالک شده است. یعنی چهرههایی که بیشترین نفوذ را بر بازی دارند.
به عنوان واضحترین نشانه این، اگر مجموعهای از باشگاهها با پایگاههای هواداری عظیم و خودکفا، دورههای کاملی داشته باشند که کاملاً توسط مالکانشان تعریف میشود، بدیهی است که چیزی اشتباه رفته است.
در یک بازی که به درستی اداره میشود، چشمانداز فوتبال مستقل از این خواهد بود.
در عوض، شما فقط باید به نمونههایی از منچستر یونایتد تحت گلیزرها، نیوکاسل یونایتد تحت مایک اشلی و شاید جانشینان او، لیورپول تحت تام هیکس و جورج جیلت... و غیره نگاه کنید.
ورزش ملی واقعاً نباید به شانس اینکه کدام یک از یک درصد شما را انتخاب میکند، بستگی داشته باشد، به خصوص وقتی که رگولاتور مستقل فوتبال به طور خاص اهمیت اجتماعی بازی را به عنوان یک مسئله قانونی شناخته است.
گالری را باز کنید
کنسرسیوم جف بزوس در ماه اوت نزدیک به ۴۰ درصد از سهام لیورپول را خریداری کرد (AFP/Getty)
این دقیقاً همان دلیلی است که چرا هیچ مقررات مالی آینده نباید به سرمایهگذاری مالک بستگی داشته باشد، علیرغم تمام فشارها.
یکی از بزرگترین مشکلات در حال حاضر فوتبال انگلیس، شکاف ۳۰۰ میلیون پوندی درآمد تجاری سالانه بین ثروتمندترین باشگاهها و بقیه است.
این شکاف تقریباً با سیستمی که، همانطور که یک منبع به The Independent میگوید، «یک حفره در زیر خط آب در تعادل رقابتی» را تضمین میکند، غیرقابل عبور شده است.
تورم دستمزد از آن نیز به طور مشابه کل سیستم مالی فوتبال را به سمت بالا میکشد، سرمایهگذاری سرمایه پرخطر را مجبور میکند و استرس بیشتری ایجاد میکند.
این استرس به نوبه خود این اثر را داشته است که اطمینان حاصل شود که باشگاهی با مالکیت هواداران مانند AFC Wimbledon مجبور است فروش سهام به سرمایهگذاری خصوصی را در نظر بگیرد، علیرغم اینکه رگولاتور مستقل فوتبال به صراحت مالکیت هواداران را تشویق میکند.
سیستمی که رگولاتور بر آن نظارت میکند به جای آن به نظر میرسد که علیه آن کار میکند.
این باید نشانه ای باشد، در کنار همه چیزهای دیگر. هرگز لحظه بهتری برای بازنگری وجود نداشته است.